

Les contrats d’assurance auto, habitation et santé vont coûter nettement plus cher en France à partir de 2027. Selon deux études publiées lundi 21 septembre 2026, les hausses attendues iront de 5 % à 7 % selon les catégories, un rythme très supérieur à l’inflation actuelle, mesurée à 2,4 % sur un an par l’Insee mi-septembre.
Des hausses qui dépassent largement les prix à la consommation
Les prévisions varient légèrement selon les cabinets, mais convergent sur l’ampleur du mouvement. Le cabinet Facts & Figures anticipe une progression de 5 % à 6 % des primes multirisques habitation en 2027, et de 3 % à 4 % pour l’assurance auto.
Son concurrent Addactis va plus loin : il table sur une hausse autour de 7 % pour l’habitation, soit entre 20 et 25 euros hors taxes de plus par an et par contrat, et jusqu’à 4,5 % pour l’automobile.
Le montant reste comparable entre les deux catégories, environ 20 euros supplémentaires, malgré un pourcentage moins marqué pour l’auto : les primes automobiles sont en moyenne plus chères au départ. Les complémentaires santé ne sont pas épargnées : une hausse d’environ 7 % est également attendue, aussi bien pour les formules individuelles que collectives.
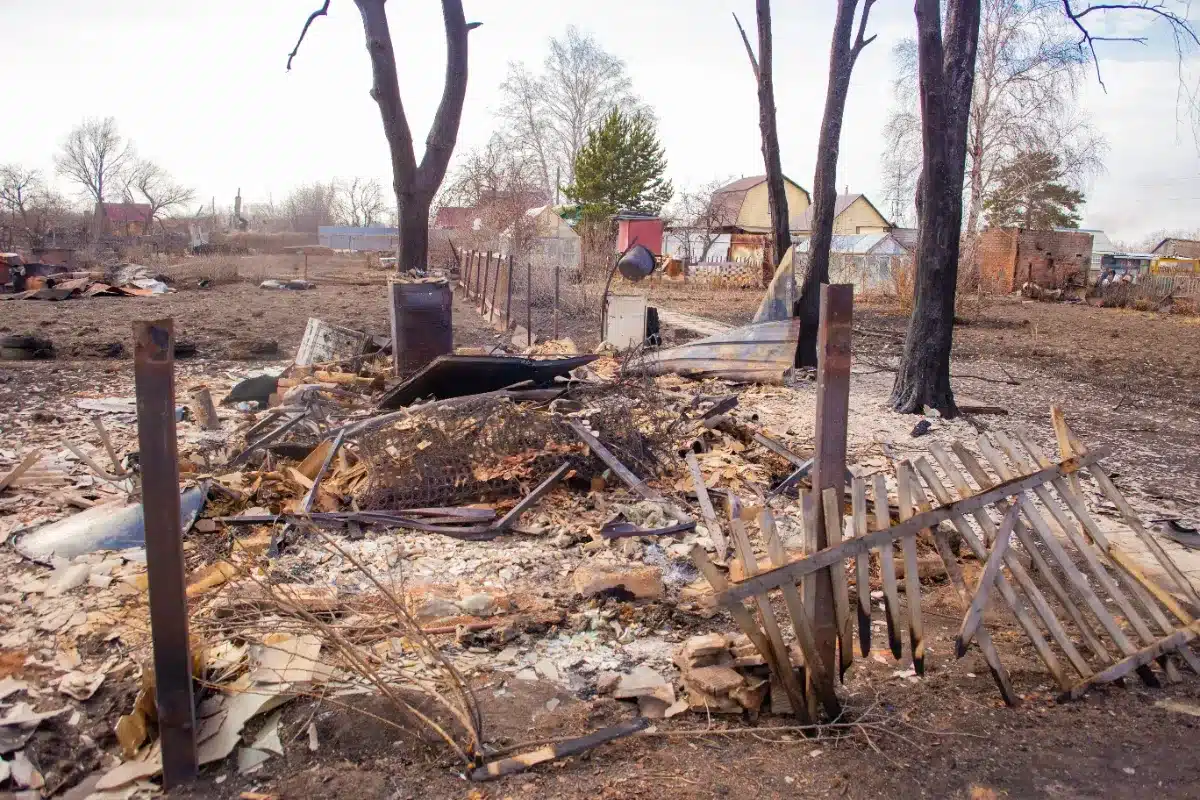
Les assureurs justifient ces relèvements par la multiplication des sinistres. Tempêtes, incendies et épisodes de grêle se font plus nombreux et plus destructeurs, tandis que le coût des matériaux, des réparations et des prestations continue de grimper. Selon Addactis, l’année 2026 a été marquée par « de nombreuses tempêtes hivernales, des périodes de canicule, des épisodes de sécheresse et une intensification de certains événements de grêle ».
Florence Lustman, présidente de France Assureurs, le lobby des compagnies d’assurance, a résumé la logique du secteur dans une déclaration transmise à l’AFP : « La hausse des coûts de l’assurance est d’abord la conséquence de la montée et de l’évolution des risques auxquels nous sommes collectivement confrontés ».
Elle ajoute : « Les sinistres sont plus fréquents, plus sévères et leur coût augmente, notamment sous l’effet de la hausse du prix des matériaux, des réparations et des prestations ».
Sur la route, un autre facteur pèse sur la facture : la progression des ventes de voitures hybrides et électriques. Ces véhicules, plus sophistiqués et souvent plus onéreux à réparer que les modèles thermiques, tirent mécaniquement les tarifs vers le haut.
Ces hausses interviennent après plusieurs années déjà marquées par des augmentations successives des primes. Un mouvement qui a permis de redresser sensiblement les marges des compagnies. Axa, premier assureur français, a battu son record de bénéfice net en 2025 et vise désormais la barre symbolique de 10 milliards d’euros de bénéfice net.
Face à ces augmentations à venir, faire jouer la concurrence entre assureurs demeure le principal moyen pour les ménages de limiter la facture.


